

Documentação
A prova de que seu monitoramento detectou
Um cano congelado ou um vazamento não espera a melhor hora. O pacote para sinistros transforma seu histórico do ProbeHarbor em um único relatório: estatísticas de exposição ao congelamento, tabelas de dispositivos e sondas e uma linha do tempo de cada alerta. Feito para um sinistro, uma disputa ou simplesmente para ter a documentação antes de precisar dela.
O que vem no pacote
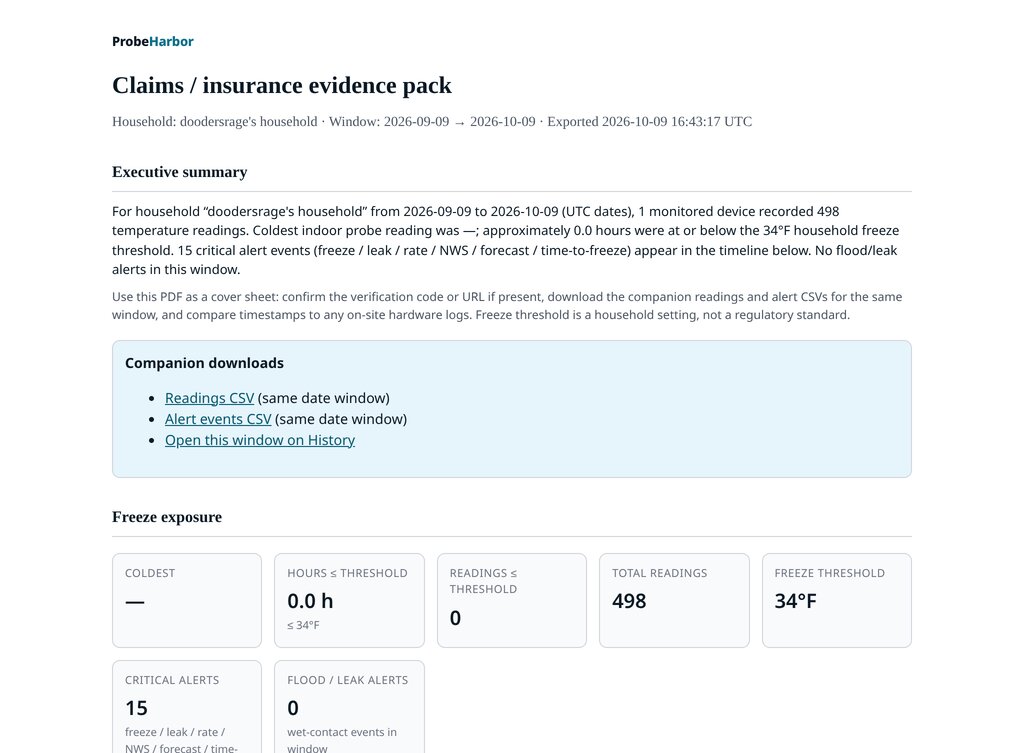
Um único relatório HTML/PDF para imprimir, gerado sob demanda a partir do histórico dos seus próprios sensores, para qualquer período.
- Estatísticas de exposição ao congelamento: horas no seu limite de alerta ou abaixo dele e a leitura mais fria do período.
- Tabelas de dispositivos e sondas: cada sensor que enviou dados no período, com o espaço ao qual está atribuído.
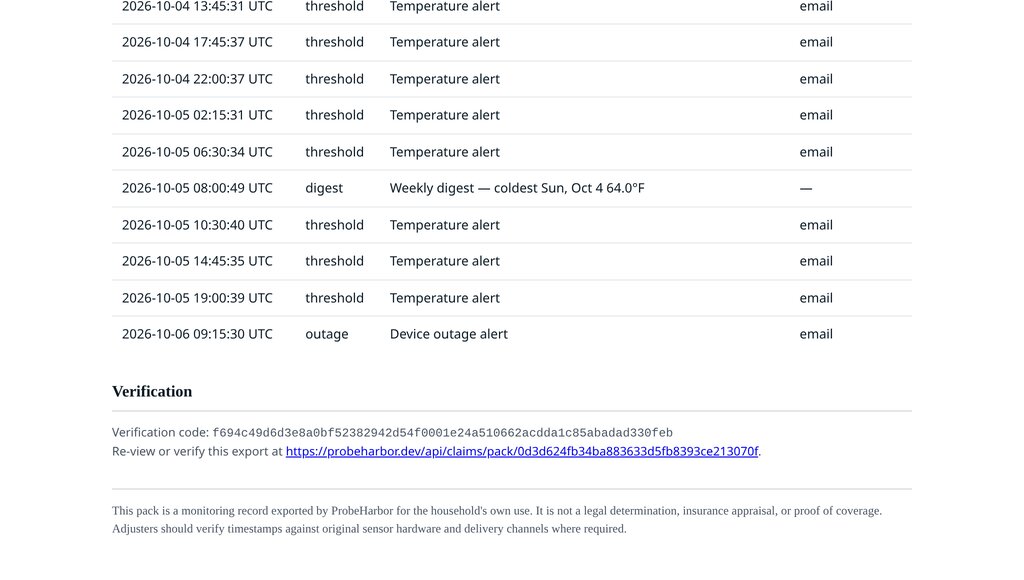
- Linha do tempo de alertas críticos: cada alerta de cruzamento de limite disparado, com data e hora.
- CSVs vinculados: as exportações das leituras e dos eventos de alerta por trás do relatório, para o perito que quiser os dados brutos.
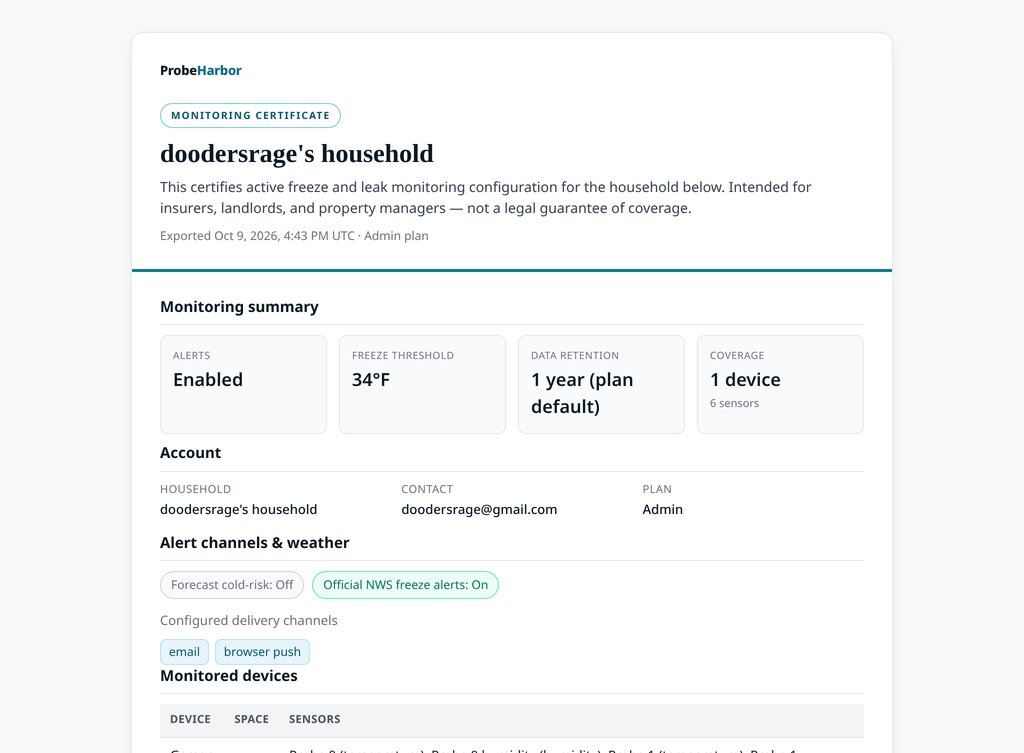
- Certificado de monitoramento: um resumo mais curto da configuração (limite, canais, retenção), útil para locadores e seguradoras que querem uma prova de que você monitora ativamente.
Para quem é: documentar um sinistro de congelamento ou vazamento em andamento, embasar uma disputa sobre quando uma falha começou ou simplesmente ter um registro à mão, mesmo que você nunca precise dele.
O que dizer ao perito
Seja breve. Entregue o pacote (ou o link do e-mail) e aborde estes pontos:
- Monitoramos este espaço continuamente. As sondas enviam dados ao ProbeHarbor; os alertas de congelamento e vazamento estavam ativados na residência antes do período do dano.
- Aqui está quando ficamos sabendo. A linha do tempo de alertas mostra data e hora dos cruzamentos de limite e dos contatos molhados; o rodapé SHA-256 comprova que esta exportação não foi editada.
- Aqui estão os dados brutos. Os CSVs vinculados são as mesmas leituras e eventos de alerta por trás das tabelas de resumo, para quem quiser refazer o gráfico do período de frio.
- Pergunte sobre descontos por monitoramento separadamente. O pacote documenta o que foi monitorado; qualquer desconto da seguradora é uma questão da apólice, não uma garantia do ProbeHarbor.
Para o quase acidente, não só para depois do dano
É o histórico que torna um alerta útil para agir, e é o que você mostraria a um perito mais tarde. No cenário do canto frio da garagem anexa, o alerta é só a ponta; o histórico em CSV mostra o mesmo canto esfriando toda noite de céu limpo até a vedação da porta ser consertada. Um pacote para sinistros é a mesma ideia preparada para terceiros: data e hora, sondas e alertas em uma exportação verificável.
Feito para valer como prova, não só para imprimir
Um download avulso pode se perder na pasta de downloads ou ser editado antes que alguém o veja. Cada pacote para sinistros que você gera também é salvo como uma exportação durável com token: ele recebe um link permanente e um código de verificação SHA-256 calculado sobre o conteúdo.
- Abra o link de novo quando quiser para ver exatamente o relatório que foi gerado, não uma visualização ao vivo que pode ter mudado.
- O código de verificação permite que você ou um perito confirme que o relatório é o mesmo que foi enviado originalmente.
- Envie direto para o e-mail de um perito a partir do seu painel, com o link incluído.
Pergunte à sua seguradora
Algumas seguradoras já dão desconto para residências com dispositivos de proteção ou monitoramento. Por exemplo, a página de descontos para proprietários da State Farm lista abatimentos para sistemas de proteção ou monitoramento residencial elegíveis (a disponibilidade varia conforme o estado), e o guia de seguro residencial da Lemonade para Nova York observa que um sensor de vazamento de água pode ajudar a reduzir a tarifa. Hoje o ProbeHarbor não tem nenhuma parceria formal com seguradoras, então trate isso como um ponto de partida para a conversa, e não como um desconto prometido: leve seu pacote para sinistros ou seu certificado de monitoramento, pergunte se esse tipo de monitoramento vale na sua apólice e deixe a seguradora dizer o que ela realmente oferece.
Este pacote é um registro de monitoramento exportado pelo ProbeHarbor para uso próprio da residência. Ele não é uma determinação legal, uma avaliação de seguro nem uma prova de cobertura. Os peritos devem verificar os registros de data e hora em relação ao hardware original dos sensores e aos canais de envio, quando necessário.
Como gerar um
- Conecte pelo menos uma sonda e deixe o ProbeHarbor juntar um pouco de histórico (os alertas de congelamento funcionam desde o primeiro dia; o pacote para sinistros cobre o período que você monitorou).
- Mude para o Pro se ainda não mudou: o pacote para sinistros é um recurso do Pro. Já está no Free ou no Member e teve um congelamento recente? As leituras que ainda estão dentro da sua janela de 7 dias / 90 dias continuam armazenadas; o Pro libera o pacote sobre esse histórico guardado (e amplia até onde você pode voltar daqui para a frente).
- Em History → claims pack, escolha um período e baixe o pacote, ou envie direto para o e-mail de um perito.
Perguntas frequentes
Respostas diretas sobre o que o pacote é, e o que não é.
O pacote para sinistros é um documento legal?
Este pacote é um registro de monitoramento exportado pelo ProbeHarbor para uso próprio da residência. Ele não é uma determinação legal, uma avaliação de seguro nem uma prova de cobertura. Os peritos devem verificar os registros de data e hora em relação ao hardware original dos sensores e aos canais de envio, quando necessário.
Em qual plano está o pacote para sinistros?
O pacote para sinistros é um recurso do Pro (e do Portfolio). Nos planos Free e Member você ainda vê leituras ao vivo e o histórico, mas gerar e enviar por e-mail um pacote para sinistros exige o Pro.
Se estou no Free ou no Member e algo acabou de congelar, posso fazer upgrade e ainda montar um pacote?
Sim, desde que as leituras ainda estejam dentro da janela de histórico do seu plano. O Free guarda cerca de 7 dias; o Member, cerca de 90 dias; o Pro, cerca de 1 ano ou mais. O upgrade não apaga as leituras armazenadas: tudo o que ainda estiver dentro da janela mais longa do Pro fica disponível para gráficos, CSV e o pacote para sinistros. Faça o upgrade logo se precisar de um pacote que vá mais para trás do que o seu plano atual mostra.
Posso enviar isso direto ao perito do meu seguro?
Sim. Na sua página de histórico, você pode baixar o relatório para anexar ao seu próprio e-mail ou enviá-lo direto do ProbeHarbor para o endereço de e-mail de um perito. Em qualquer caso, o destinatário recebe um link durável que pode abrir e verificar de novo depois.
O que torna uma exportação “verificável”?
Cada pacote gerado é salvo com um hash SHA-256 do conteúdo e um link permanente. Ao abrir esse link de novo, os dados exportados aparecem exatamente iguais, com o mesmo código de verificação, então qualquer pessoa com o link pode confirmar que o relatório não foi alterado desde que foi gerado.
Usar isso vai me dar desconto no seguro?
Talvez: depende da seguradora e do estado. Por exemplo, a State Farm lista em sua página pública de descontos abatimentos para proprietários com dispositivos de proteção ou monitoramento residencial elegíveis, e algumas seguradoras (incluindo a Lemonade em certos mercados) citam dispositivos de vazamento de água ou de alerta de temperatura entre as medidas de segurança que podem reduzir o prêmio. Hoje o ProbeHarbor não tem nenhuma parceria formal com seguradoras. Leve seu pacote para sinistros ou seu certificado de monitoramento, pergunte se esse tipo de monitoramento vale na sua apólice e deixe a seguradora dizer o que ela realmente oferece.